

 Банкротство физических лиц
Как мы работаем
В Республике Башкортостан мы оказываем помощь жителям Уфы, Стерлитамака, Салавата, Октябрьского, Нефтекамска, Ишимбая, Мелеуза, Агидели, Баймака, Белебея, Белорецка, Бирска, Благовещенска, Давлеканова, Дюртюлей, Кумертау, Межгорья, Сибая, Туймазов, Учалов и Янаула и других населённых пунктов.
С каждым клиентом заключается договор на юридическое сопровождение внесудебного банкротства через МФЦ.
С 1 сентября 2020 года граждане при соблюдении установленных законом условий могут пройти процедуру внесудебного банкротства без обращения в арбитражный суд. Заявление подаётся через многофункциональный центр. Сама государственная процедура проводится бесплатно: гражданину не требуется оплачивать государственную пошлину, публикации и услуги финансового управляющего.
Стоимость банкротства через МФЦ
Стоимость юридического сопровождения внесудебного банкротства через МФЦ составляет 50 000 рублей.
Сама процедура внесудебного банкротства проводится МФЦ бесплатно. Сумма 50 000 рублей является стоимостью наших юридических услуг по подготовке документов и сопровождению процедуры.
Перед заключением договора мы бесплатно оцениваем, подходит ли клиенту внесудебное банкротство. Если предусмотренные законом условия не соблюдены, мы прямо сообщим об этом и предложим другой законный способ решения проблемы с задолженностью.
В стоимость входят:
Рейтинг доверия компании Банкрот102.ру
Банкротство через МФЦ
Основные условия
01
Сумма долга — от 25 000 до 1 000 000 рублей
+
Оформить банкротство физического лица через МФЦ можно при общей сумме денежных обязательств от 25 000 до 1 000 000 рублей. При расчёте учитываются:
При этом включение обязательства в общую сумму ещё не означает, что оно будет списано. Например, алименты учитываются при определении размера задолженности, но после завершения банкротства сохраняются.
02
Должнику необходимо соответствовать одному из оснований внесудебного банкротства
+
В 2026 году пройти внесудебное банкротство можно при наличии хотя бы одного из четырёх оснований.
Первое основание: судебный пристав окончил исполнительное производство из-за отсутствия у должника имущества, на которое можно обратить взыскание. Исполнительный лист должен быть возвращён кредитору по пункту 4 части 1 статьи 46 Закона об исполнительном производстве.
Второе основание: основной доход гражданина составляет пенсия либо гражданин принимает или принимал участие в специальной военной операции. Исполнительный документ, выданный не позднее чем за 1 год до обращения, должен быть предъявлен к исполнению, а требования по нему — не исполнены полностью. Кроме того, у гражданина не должно быть имущества, доступного для взыскания.
Третье основание: гражданин получает ежемесячное пособие в связи с рождением и воспитанием ребёнка. Также требуется исполнительный документ, выданный не позднее чем за 1 год до обращения, и отсутствие имущества, которое можно реализовать для погашения долга.
Четвёртое основание: исполнительный документ был выдан не позднее чем за 7 лет до подачи заявления, предъявлялся к исполнению, но задолженность до сих пор не погашена полностью.
03
После возвращения исполнительного документа не должно быть нового незавершённого производства
+
Это условие относится к гражданам, которые оформляют банкротство на основании оконченного исполнительного производства.
После того как пристав вернул исполнительный документ кредитору из-за отсутствия имущества, не должно быть возбуждено новое незавершённое или непрекращённое производство по взысканию денежных средств.
МФЦ проверяет информацию по базе Федеральной службы судебных приставов. Если после возврата исполнительного документа было открыто новое производство и оно продолжает действовать, заявление по этому основанию вернут.
04
В заявлении нужно указать всех кредиторов
+
Чтобы списать долги через МФЦ, должник обязан приложить к заявлению полный список известных ему кредиторов. В него необходимо включить банки, МФО, налоговые органы, управляющие организации, физических лиц и других взыскателей.
По каждому кредитору указываются сведения, позволяющие его идентифицировать, а также размер задолженности. Это одно из главных отличий внесудебного банкротства от судебной процедуры:
Поэтому перед подачей заявления необходимо проверить кредитную историю, исполнительные производства, судебные решения, налоги, коммунальные задолженности и старые займы.
05
Заявление подаётся через МФЦ по месту жительства или пребывания
+
Чтобы оформить внесудебное банкротство, необходимо обратиться в многофункциональный центр по месту постоянной регистрации или временного пребывания. В зависимости от выбранного основания могут потребоваться:
Часть информации МФЦ и оператор ЕФРСБ получают через систему межведомственного взаимодействия из ФССП, Социального фонда, ФНС и других ведомств. МФЦ проверяет документы и передаёт сведения для размещения в Едином федеральном реестре сведений о банкротстве. Если условия не подтверждены, заявление возвращается с указанием причины. Повторно подать заявление в МФЦ можно не ранее чем через один месяц после его возврата.
06
Повторно пройти внесудебное банкротство можно через 5 лет
+
Ранее закон устанавливал десятилетний срок для повторного обращения, однако это правило больше не действует.
В 2026 году гражданин вправе снова подать заявление на банкротство через МФЦ не ранее чем через 5 лет после завершения или прекращения предыдущей внесудебной процедуры.
Такой же пятилетний срок применяется после прекращения судебного дела о банкротстве, утверждения мирового соглашения, завершения реструктуризации долгов или процедуры реализации имущества.
07
Когда прекращается начисление процентов, штрафов и пеней
+
Правовые последствия возникают не в момент подачи заявления, а со дня включения сведений о начале процедуры в ЕФРСБ. После публикации:
Эти последствия не распространяются на кредиторов, которых должник не включил в заявление, а также на алименты, возмещение вреда жизни и здоровью и некоторые другие обязательства личного характера. Если процедура успешно завершится, списываются указанные в заявлении кредиты, микрозаймы, налоги, коммунальные задолженности и другие обязательства, от которых закон допускает освобождение.
08
Во время процедуры нельзя оформлять новые кредиты и займы
+
В течение шести месяцев, пока проводится процедура внесудебного банкротства, должник не имеет права:
Запрет начинает действовать после публикации сведений о начале банкротства в ЕФРСБ и сохраняется до завершения или прекращения процедуры. После признания гражданина банкротом пожизненного запрета на получение кредитов не возникает. Однако в течение 5 лет при обращении в банк или МФО необходимо сообщать о факте прохождения процедуры.
09
Наличие имущества необходимо оценивать заранее
+
Формулировка о том, что у любого заявителя не должно быть никакого имущества, кроме единственного жилья, является слишком общей.
Для пенсионеров и получателей пособия на ребёнка отсутствие имущества, на которое может быть обращено взыскание, прямо предусмотрено законом. При обращении на основании оконченного исполнительного производства отсутствие доступных активов фактически подтверждается постановлением пристава. При этом необходимо учитывать не только недвижимость и автомобиль, но и:
Единственное пригодное для проживания жильё обычно защищено от взыскания. Однако ипотечная квартира находится в залоге у банка, поэтому сохранение ипотеки требует заключения отдельного мирового соглашения, что возможно только в судебном банкротстве. Если у гражданина обнаружится имущество, кредитор может обратиться в арбитражный суд и потребовать прекратить внесудебную процедуру с переходом к судебному банкротству.
10
Официальный доход не всегда препятствует банкротству
+
В 2026 году закон не устанавливает для всех заявителей единое требование о том, что доход должен быть ниже прожиточного минимума.
Гражданин может получать пенсию, пособие, заработную плату или другие выплаты. Значение имеет основание, по которому он намерен подать на банкротство, наличие имущества и состояние исполнительных документов.
Пенсионеры и получатели единого пособия на ребёнка выделены законом в отдельные категории. Они могут пройти внесудебное банкротство при соблюдении дополнительных требований к исполнительному документу и отсутствию имущества, доступного для взыскания.
Поэтому финансовую ситуацию необходимо оценивать индивидуально. Сам по себе официальный доход ещё не означает, что оформить банкротство через МФЦ невозможно.
11
Незавершённое исполнительное производство не всегда является препятствием
+
Если гражданин обращается на основании того, что производство было окончено приставом из-за отсутствия имущества, новое незавершённое производство действительно может стать причиной возврата заявления.
Но для пенсионеров, получателей пособия на ребёнка и граждан, чья задолженность взыскивается не менее 7 лет, предусмотрены другие основания. В этих случаях исполнительное производство не обязательно должно быть окончено по пункту 4 части 1 статьи 46.
Главное — чтобы исполнительный документ был предъявлен к исполнению и требования по нему не были полностью выполнены. Для отдельных категорий также требуется подтвердить отсутствие имущества, на которое можно обратить взыскание.
Перед подачей заявления следует проверить сведения ФССП по каждому исполнительному производству: дату возбуждения, основание окончания, статус исполнительного листа и остаток задолженности.
12
Процедура продолжается шесть месяцев, но может быть прекращена
+
Внесудебное банкротство длится ровно шесть месяцев с даты включения сведений в ЕФРСБ. Если за это время не появятся основания для прекращения, гражданин признаётся банкротом и освобождается от указанных в заявлении обязательств. Однако процедура связана с определёнными рисками. Она может быть прекращена, если:
При существенном улучшении финансовой ситуации должник обязан в течение пяти рабочих дней уведомить МФЦ. После получения уведомления информация о прекращении процедуры вносится в ЕФРСБ. Если должник не сообщит об изменениях, кредитор вправе обратиться в суд. В рамках судебного банкротства могут проверяться сделки гражданина, совершённые перед началом процедуры, включая продажу и дарение имущества родственникам.
13
Последствия банкротства для бывшего индивидуального предпринимателя
+
Если гражданин был исключён из ЕГРИП менее чем за 1 год до подачи заявления на внесудебное банкротство, после завершения процедуры к нему применяются последствия признания индивидуального предпринимателя банкротом.
В частности, в течение 5 лет он не сможет повторно зарегистрироваться в качестве ИП. Поэтому перед тем как закрывать предпринимательство и подавать заявление в МФЦ, необходимо оценить возможные ограничения.
Если гражданин не являлся предпринимателем либо прекратил деятельность более чем за год до обращения, этот специальный запрет на повторную регистрацию ИП не применяется автоматически.
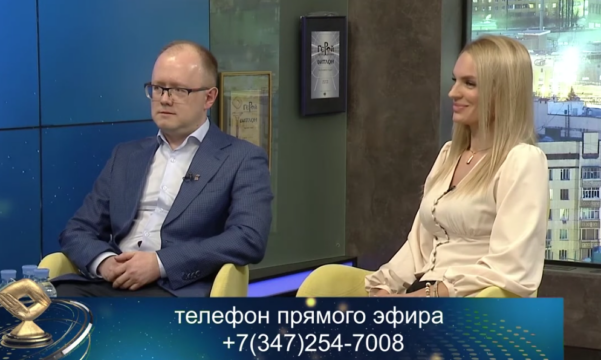
Мы на телевидении
Эксперты Банкрот102.ру выступают на региональном телевидении: комментируют изменения законодательства о банкротстве и разбирают реальные ситуации граждан.
Сотрудники, которые ведут
ваше дело каждый день
В делах участвуют штатный финансовый управляющий компании.
Как оформить внесудебное банкротство без ошибок
Бесплатное банкротство через МФЦ выглядит проще судебной процедуры, но требует точного соблюдения условий. Ошибка в сумме, пропущенный банк, МФО или другой кредитор могут привести к тому, что часть задолженностей не спишется. Перед обращением юрист проверяет:
После оценки вашей ситуации можно определить, вправе ли физлицо подать заявление в МФЦ, либо ему необходимо обратиться в арбитражный суд. Также составляется предварительный план списания долгов и перечень документов, необходимых для начала процедуры. Записываясь на консультацию и отправляя форму, пользователь предоставляет согласие на обработку персональных данных в соответствии с политикой конфиденциальности.
Проверим вашу ситуацию бесплатно: сумму долга, кредиторов, исполнительные производства и основания для внесудебного банкротства.
Получить консультациюЧетыре шага до списания долгов
Разбираем ситуацию и оцениваем перспективу.
Фиксируем гарантию списания и полную стоимость услуг.
Сами собираем документы и готовим заявление в МФЦ.
После подачи заявления, мы контролируем ход процедуры и взаимодействуем с МФЦ.
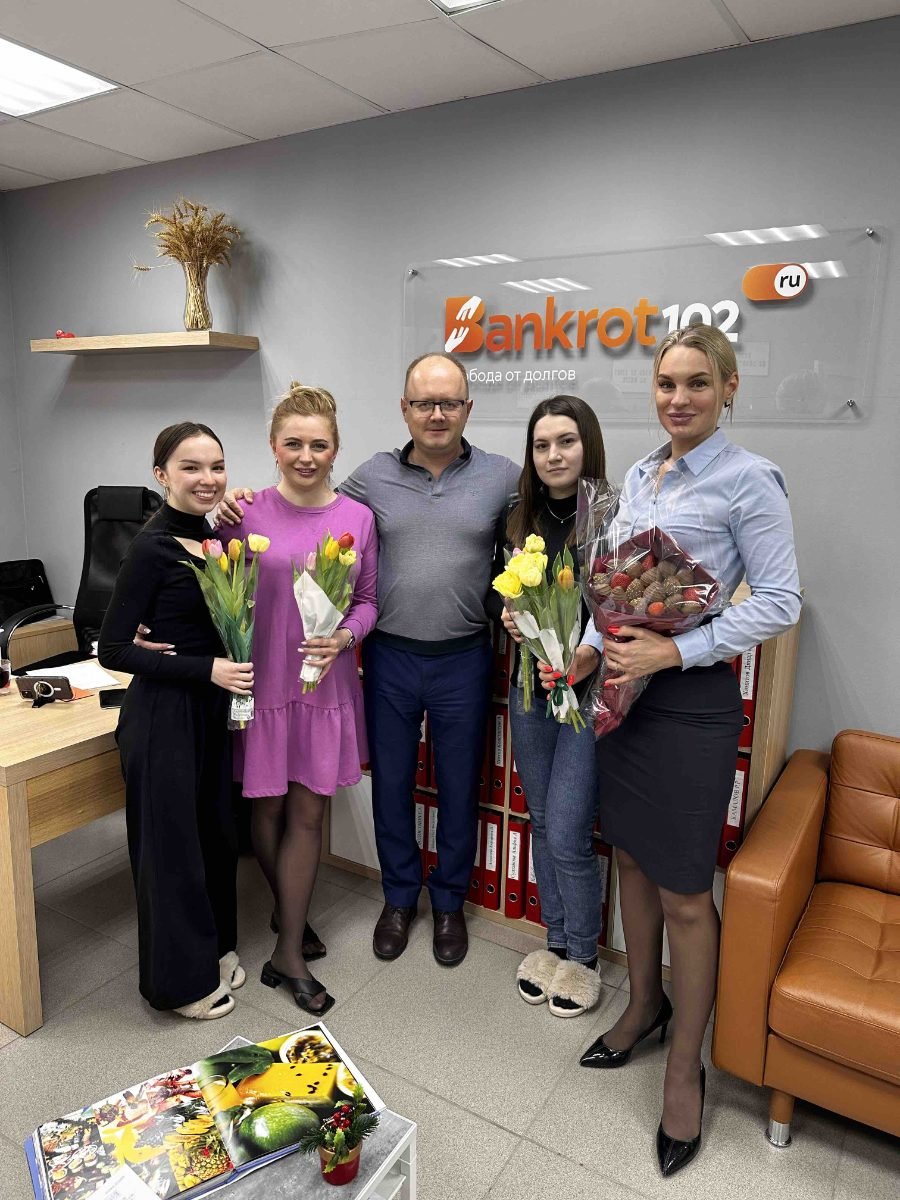
Кто отвечает за ваше дело лично
Основатели компании ведут консультации сами и остаются на связи на всех этапах процедуры.

Запишитесь на консультацию к основателям компании
Разберём вашу ситуацию, честно оценим перспективу списания долга и рассчитаем стоимость с рассрочкой.
Перезвоним в рабочее время в течение 15 минут.
Вопросы и ответы о банкротстве
через МФЦ
Кто может оформить банкротство через МФЦ?
+
Обязательно ли исполнительное производство должно быть окончено приставом?
+
Можно ли списать долги через МФЦ пенсионеру?
+
Подходит ли процедура получателям пособия на ребёнка?
+
Сколько длится процедура банкротства через МФЦ?
+
Действительно ли банкротство через МФЦ бесплатно?
+
Куда подавать заявление о внесудебном банкротстве?
+
Какие долги можно списать через МФЦ?
+
Какие долги не списываются после банкротства?
+
Что будет, если не указать одного из кредиторов?
+
Можно ли оформить банкротство через МФЦ при наличии официального дохода?
+
Что происходит с взысканием после начала процедуры?
+
Можно ли оформить внесудебное банкротство при наличии имущества?
+
Можно ли списать ипотеку через МФЦ?
+
Что делать, если во время процедуры улучшилось финансовое положение?
+
Чем завершение процедуры отличается от её прекращения?
+
Как проверить статус банкротства?
+
Когда можно повторно подать заявление после отказа МФЦ?
+
Когда можно повторно пройти внесудебное банкротство?
+
Обязательно ли обращаться к юристу?
+
Перезвоним в рабочее время в течение 15 минут.