

Банкротство физических лиц позволяет освободиться от долгов, которые человек объективно не способен погасить. Но правило о списании задолженности не является абсолютным. Одни обязательства после завершения процедуры прекращаются, другие сохраняются независимо от того, какая часть долга была погашена за счет имущества должника.
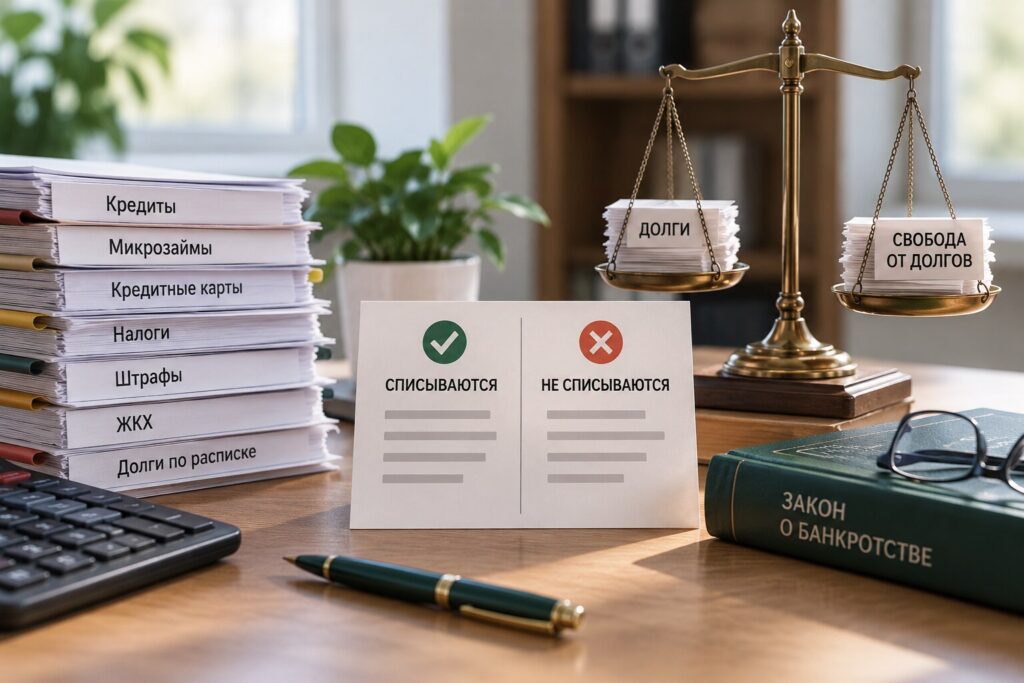
Поэтому перед подачей заявления важно разобраться, какие долги списываются при банкротстве, а какие долги нельзя списать даже после признания гражданина банкротом. Имеет значение не только вид задолженности, но и момент ее возникновения, основания появления обязательства, поведение должника и способ прохождения процедуры — через арбитражный суд или МФЦ.
Основные правила освобождения гражданина от обязательств установлены статьей 213.28 Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)».
По общему правилу после завершения расчетов с кредиторами гражданин освобождается от дальнейшего исполнения их требований. Это означает, что непогашенная в ходе процедуры задолженность прекращается, если она не относится к исключениям, установленным законом.
В большинстве случаев через банкротство можно списать долги по потребительским кредитам, кредитным картам и займам. Это одна из наиболее распространенных причин обращения за процедурой: человек имеет несколько кредитов, перестает справляться с ежемесячными платежами, возникают просрочки, проценты и требования кредиторов.
Могут быть списаны и долги перед микрофинансовыми организациями. С точки зрения банкротства принципиальной разницы между задолженностью перед банком и задолженностью по микрозайму нет: если требование возникло до процедуры и не относится к установленным законом исключениям, оно учитывается при банкротстве на общих основаниях.
Также списанию могут подлежать долги по договорам займа между физическими лицами, в том числе подтвержденные распиской. Наличие решения суда или исполнительного производства у приставов само по себе не мешает включить такую задолженность в процедуру.
Банкротство может распространяться и на задолженность по коммунальным услугам, налогам, сборам, пеням и некоторым штрафам. Однако здесь особенно важно определить, когда возникло обязательство. Если задолженность появилась уже после возбуждения дела о банкротстве и относится к текущим платежам, после завершения процедуры она сохраняется.
Таким образом, вопрос о том, можно ли списать долг, нельзя решать только по его названию. Необходимо учитывать правовую природу обязательства, дату его возникновения и наличие специальных исключений, предусмотренных законом.
Какие долги не списываются при банкротстве
Статья 213.28 Закона № 127-ФЗ устанавливает требования, которые сохраняют силу и после завершения банкротства гражданина. Даже если имущества должника оказалось недостаточно для их полного погашения, кредитор вправе потребовать оставшуюся сумму после окончания процедуры.
К основным обязательствам, которые не списываются при банкротстве, относятся:
- алименты и задолженность по алиментам
- требования о возмещении вреда, причиненного жизни или здоровью другого человека
- компенсация морального вреда
- задолженность по заработной плате и выходным пособиям перед работниками
- текущие платежи, возникшие в установленный законом период
- требования, неразрывно связанные с личностью кредитора
- требования о привлечении гражданина как контролирующего лица к субсидиарной ответственности
- отдельные требования о возмещении убытков юридическому лицу
- вред имуществу, причиненный гражданином умышленно или по грубой неосторожности
- отдельные обязательства, возникшие вследствие признания сделки недействительной в деле о банкротстве.
Такие долги иногда называют «несгораемыми». Банкротство может завершиться, остальные обязательства гражданина будут списаны, а задолженность из перечисленных категорий сохранится.
Списываются ли кредиты и микрозаймы
Обычные банковские кредиты относятся к задолженности, которая в большинстве случаев может быть списана при банкротстве.
Это касается потребительских кредитов, задолженности по кредитным картам, овердрафтов, займов и микрозаймов. В процедуру могут войти как основной долг, так и связанные с ним проценты, пени и другие денежные требования кредитора.
Сам факт наличия большой суммы долга или нескольких кредиторов не делает такую задолженность несписываемой.
Однако важное значение имеет поведение заемщика при получении кредита. Если будет доказано, что гражданин предоставил банку заведомо ложные сведения, совершил мошенничество или иным образом действовал незаконно при возникновении или исполнении обязательства, суд может не применить правило об освобождении от соответствующих обязательств.
Поэтому необходимо различать обычную неплатежеспособность и ситуацию, когда должник намеренно вводил кредитора в заблуждение.
Что происходит с долгами по кредитным картам
Задолженность по кредитной карте списывается по тем же общим правилам, что и обычный потребительский кредит.
Если до начала банкротства гражданин пользовался кредитной картой, перестал справляться с платежами и накопил основной долг, проценты и неустойку, банк вправе предъявить свои требования в рамках процедуры.
После завершения реализации имущества непогашенная часть требования, как правило, прекращается вместе с другими списываемыми обязательствами.
При этом пользоваться заемными средствами уже во время банкротства с расчетом на их последующее списание крайне рискованно. При оценке добросовестности должника суд исследует обстоятельства возникновения задолженности и его действия до и во время процедуры.
Списываются ли долги по ЖКХ
Задолженность за коммунальные услуги также может войти в банкротство.
Если долг за квартиру, электроэнергию, воду, отопление или другие коммунальные услуги накопился до возникновения соответствующего текущего обязательства в деле о банкротстве, он может быть учтен вместе с другими требованиями кредиторов и впоследствии списан.
Но текущие коммунальные платежи необходимо продолжать оплачивать.
Например, если к началу процедуры у гражданина уже имеется значительная задолженность за коммунальные услуги, старый долг может быть включен в банкротство. Счета за электричество, воду и другие услуги, начисляемые позднее как текущие платежи, необходимо оплачивать в обычном порядке.
Поэтому банкротство не означает, что после подачи заявления можно перестать платить за продолжающие оказываться услуги.
Списываются ли налоги, пени и штрафы
Налоговая задолженность сама по себе не относится к обязательствам, которые всегда сохраняются после банкротства.
Долги по налогам и обязательным платежам, возникшие до процедуры и подпадающие под общие правила банкротства, могут быть погашены в рамках расчетов с кредиторами, а оставшаяся часть — списана после освобождения гражданина от обязательств.
Иная ситуация возникает с текущими платежами. Если налоговое обязательство относится к текущему периоду, оно сохраняется и после завершения процедуры.
Поэтому утверждение «налоги при банкротстве не списываются» неправильно. В каждом случае необходимо установить период возникновения задолженности и ее правовой статус.
Аналогичный подход требуется при оценке штрафов и пеней. Само наличие слова «штраф» еще не означает, что такое требование автоматически относится к несписываемым долгам. Значение имеют основания возникновения задолженности и нормы, регулирующие конкретное обязательство. ФНС также обращает внимание на разграничение списываемой задолженности и обязательств, сохраняющихся после банкротства.
Списываются ли долги по расписке
Долг перед другим физическим лицом может быть списан так же, как задолженность перед банком или микрофинансовой организацией.
Например, гражданин получил деньги в долг у знакомого и оформил расписку, но впоследствии не смог вернуть всю сумму. Кредитор вправе заявить требование в деле о банкротстве.
Наличие нотариального договора, обычной письменной расписки, судебного решения или исполнительного листа не превращает такую задолженность в «несгораемую».
Если требование действительно и не относится к исключениям статьи 213.28 Закона № 127-ФЗ, после завершения банкротства непогашенная часть долга может быть списана.

Почему алименты нельзя списать при банкротстве
Алиментные обязательства непосредственно связаны с содержанием ребенка или другого человека, который имеет законное право на получение средств. Поэтому задолженность по алиментам сохраняется даже после признания плательщика банкротом.
Процедура не освобождает ни от обязанности продолжать выплачивать текущие алименты, ни от накопившегося долга, который не удалось полностью погасить в ходе банкротства.
После окончания дела взыскание оставшейся задолженности может продолжаться в обычном порядке. В отношении таких требований закон прямо делает исключение из общего правила освобождения гражданина от обязательств.
Почему не списывается компенсация вреда жизни и здоровью
Еще одна категория долгов, которую нельзя списать при банкротстве, — обязательства по возмещению вреда, причиненного жизни или здоровью.
Причиной задолженности может быть ДТП, несчастный случай или другая ситуация, в результате которой человек обязан компенсировать потерпевшему причиненный вред.
Даже после прохождения процедуры и списания обычных кредитов такое обязательство продолжает действовать.
Аналогичное правило применяется к требованиям о компенсации морального вреда. Если суд обязал гражданина выплатить соответствующую компенсацию, банкротство не прекращает непогашенное требование.
Что такое текущие платежи и почему они не списываются
Одна из наиболее важных категорий несписываемой задолженности — текущие платежи.
В упрощенном виде это обязательства, которые возникают уже после установленного законом момента в деле о банкротстве. Они не относятся к старой задолженности, из-за которой гражданин пришел к процедуре.
Именно поэтому после подачи заявления о банкротстве нельзя считать, что любые последующие расходы также будут автоматически списаны.
Человек продолжает пользоваться коммунальными услугами, может приобретать товары и услуги, у него возникают налоговые и иные обязанности. Если такие платежи относятся к текущим, их необходимо погашать независимо от списания старых долгов.
После завершения процедуры требования по текущим платежам сохраняют силу в непогашенной части.
Списывается ли субсидиарная ответственность
Субсидиарная ответственность — одно из существенных исключений из общего принципа освобождения от долгов.
Она чаще всего возникает у руководителей, собственников и иных лиц, которые контролировали деятельность юридического лица и своими действиями или бездействием способствовали невозможности рассчитаться с кредиторами.
Если гражданин привлечен к субсидиарной ответственности как контролирующее лицо по правилам Закона о банкротстве, пройти личное банкротство только для того, чтобы избавиться от такого долга, не получится.
Статья 213.28 прямо предусматривает сохранение соответствующих требований после завершения процедуры банкротства гражданина.
Можно ли списать долг, если уже есть решение суда
Наличие решения суда не препятствует банкротству.
Нередко к моменту обращения должника в арбитражный суд банки, микрофинансовые организации и другие кредиторы уже получили решения о взыскании задолженности, а исполнительные документы находятся у судебных приставов.
Это не означает, что такие долги нельзя списать.
Если само обязательство относится к категории списываемых, наличие судебного решения лишь подтверждает требование кредитора. После успешного завершения банкротства освобождение от обязательства применяется по общим правилам.
Исключением будут требования, которые закон прямо сохраняет после процедуры, например алименты или компенсация вреда жизни и здоровью.
Обязательно ли кредитору заявлять долг в судебном банкротстве
При судебном банкротстве правило шире, чем иногда представляют должники.
Статья 213.28 предусматривает освобождение гражданина в том числе от требований кредиторов, которые не были заявлены при введении реструктуризации долгов или реализации имущества.
Но из этого правила существуют исключения. Например, освобождение не распространяется на требования, о наличии которых кредитор не знал и не должен был знать к моменту завершения реализации имущества.
Поэтому должнику не следует намеренно скрывать кредиторов или задолженность. Процедура банкротства предполагает добросовестное раскрытие финансового положения и сотрудничество с финансовым управляющим и арбитражным судом.
Какие долги списываются через МФЦ
При внесудебном банкротстве действует иное важное правило.
После завершения процедуры гражданин освобождается от обязательств перед кредиторами, которых он указал в заявлении о внесудебном банкротстве, в пределах установленной законом и заявлением суммы.
Если кредитор вообще не указан в заявлении, долг перед ним не списывается.
Если фактическая задолженность перед указанным кредитором больше суммы, которую гражданин указал в заявлении, освобождение действует только в пределах указанной суммы.
Поэтому при банкротстве через МФЦ особенно важно правильно составить перечень кредиторов и точно определить задолженность перед каждым из них.
Внесудебная процедура не позволяет просто заявить общую сумму долга и автоматически освободиться от всех финансовых обязательств. Закон связывает результат процедуры с содержанием заявления гражданина.
Когда суд может не списать долги
Даже долг, который по своей природе обычно подлежит списанию, не всегда будет прекращен.
Банкротство предназначено для помощи добросовестному должнику, который действительно оказался в сложной финансовой ситуации. Оно не должно использоваться как способ намеренно получить деньги или имущество, скрыть активы, а затем отказаться от исполнения обязательств.
Статья 213.28 предусматривает случаи, когда освобождение гражданина от обязательств не допускается. Например, проблема может возникнуть, если установлены неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство, сокрытие существенной информации, предоставление заведомо недостоверных сведений финансовому управляющему или суду.
Также значение имеет поведение гражданина при возникновении самого долга. Если доказано мошенничество, злостное уклонение от погашения задолженности, уклонение от уплаты налогов, предоставление заведомо ложных сведений кредитору или сокрытие и умышленное уничтожение имущества, суд может не применить освобождение от обязательств.
Поэтому сам факт признания человека банкротом еще не гарантирует списание долгов. Окончательное решение об освобождении от обязательств при судебной процедуре принимается с учетом обстоятельств дела и поведения должника.
Что будет с долгами, если имущества не хватило
Отсутствие имущества, достаточного для полного расчета с кредиторами, само по себе не препятствует банкротству.
Именно для ситуаций, когда гражданин объективно не может погасить всю задолженность, законодательством и предусмотрен механизм освобождения от обязательств.
Финансовый управляющий формирует конкурсную массу, имущество, которое подлежит реализации, продается, после чего полученные денежные средства распределяются между кредиторами в установленной очередности.
Если денег оказалось недостаточно, обычные списываемые требования после завершения процедуры прекращаются в непогашенной части.
Для долгов, которые не списываются при банкротстве, действует другое правило. Если такое требование не было полностью удовлетворено за счет имущества должника, оставшаяся сумма сохраняется и после окончания дела.
Списываются ли долги перед приставами
У судебного пристава нет отдельного вида задолженности. Пристав занимается исполнением уже существующего требования.
Поэтому ответ зависит от того, за что именно взыскиваются деньги.
Если исполнительное производство возбуждено из-за обычного банковского кредита, который подпадает под списание долгов при банкротстве, наличие дела у приставов не делает эту задолженность несписываемой.
Если же пристав взыскивает алименты, компенсацию вреда здоровью или другой долг, который сохраняется в соответствии со статьей 213.28, после окончания банкротства непогашенная задолженность останется.
Именно поэтому при анализе исполнительных производств необходимо смотреть не только на сумму долга, но прежде всего на основание взыскания.
Можно ли заранее определить, спишут ли конкретный долг
В большинстве случаев это можно определить еще до начала процедуры банкротства.
Для этого необходимо установить, кому должен гражданин, на основании какого договора или судебного решения возникло обязательство, когда появилась задолженность, относится ли она к текущим платежам и нет ли обстоятельств, которые препятствуют освобождению от нее.
Особого внимания требуют алименты, долги по причинению вреда, субсидиарная ответственность, обязательства бывших руководителей организаций, налоговая задолженность и требования, возникшие незадолго до обращения за банкротством.
Также необходимо отдельно анализировать обязательства, связанные с поведением самого должника. Обычная невозможность вернуть кредит и намеренное получение денег путем предоставления ложных сведений — юридически разные ситуации.
Поэтому еще до подачи заявления о банкротстве желательно составить полный перечень кредиторов и отдельно определить, какие долги могут быть списаны, а какие продолжат действовать после процедуры.
Что в итоге списывается после банкротства
Основной результат банкротства физического лица — освобождение добросовестного гражданина от большинства денежных обязательств, которые он больше не способен исполнить.
Обычно банкротство позволяет списать банковские кредиты, кредитные карты, микрозаймы, долги по распискам и ряд других денежных обязательств. В зависимости от обстоятельств дела могут быть списаны налоговая задолженность, долги по коммунальным услугам, пени и другие требования.
Но существуют обязательства, которые сохраняются независимо от завершения процедуры. К ним относятся прежде всего алименты, текущие платежи, компенсация вреда жизни и здоровью, морального вреда, отдельные требования по заработной плате, субсидиарной ответственности и другие прямо предусмотренные законом случаи.
Кроме того, суд может не освободить гражданина от обязательств при установленной недобросовестности.
Поэтому вопрос «какие долги списываются при банкротстве» необходимо решать не по одному названию задолженности. Для точного ответа нужно оценить происхождение долга, время его возникновения, наличие специальных исключений и обстоятельства поведения самого должника. Именно такой анализ позволяет еще до начала процедуры понять, какие обязательства будут прекращены, а какие придется исполнять и после завершения банкротства.