

Кредитная история — это совокупность сведений о том, как человек пользовался кредитами и займами и исполнял финансовые обязательства. В ней отражаются данные о заключенных кредитных договорах, размере задолженности, платежах, просрочках, погашении обязательств и других событиях, которые характеризуют заемщика.
Проще говоря, кредитная история позволяет банку увидеть, как человек обращался с заемными деньгами раньше: вовремя ли вносил платежи, допускал ли просрочки, сколько кредитов имеет сейчас и насколько велика его долговая нагрузка.
Банкротство физического лица позволяет освободиться от долгов, которые гражданин объективно не способен погасить. Но завершение процедуры не означает, что кредитная история становится «чистой». Сведения о прежних кредитах, займах, просрочках и других событиях сохраняются в бюро кредитных историй, а сам факт банкротства также учитывается при последующей оценке заемщика.
Поэтому после списания долгов закономерно возникает вопрос: можно ли восстановить кредитную историю после банкротства и снова получить кредит, кредитную карту или ипотеку.
Можно. Закон не делает человека пожизненно некредитоспособным. Однако восстановление кредитной истории — постепенный процесс. Нельзя просто удалить достоверные сведения о прошлых долгах или банкротстве. Необходимо проверить информацию в БКИ, исправить возможные ошибки, стабилизировать финансовое положение и постепенно формировать новую положительную платежную историю.
К моменту начала процедуры банкротства кредитная история должника часто уже содержит негативные сведения. Причиной могут быть длительные просрочки, несколько одновременно действующих кредитов, непогашенные займы, большая задолженность и другие признаки финансовых трудностей.
Поэтому неправильно считать, что именно банкротство «портит» ранее хорошую кредитную историю. Во многих случаях проблемы появились значительно раньше — в тот момент, когда заемщик перестал справляться с платежами.
После завершения банкротства сведения не исчезают автоматически. В кредитной истории продолжает отражаться информация о ранее заключенных договорах и исполнении обязательств. Одновременно она не перестает формироваться: в дальнейшем в нее могут поступать новые сведения о кредитах, платежах и других финансовых обязательствах.
Это принципиально важно для восстановления. Прошлые негативные записи не исчезают сразу, но со временем рядом с ними может появляться новая положительная информация. Чем дольше человек демонстрирует стабильное финансовое поведение, тем больше актуальных данных получают банки для оценки его платежеспособности.
Таким образом, кредитная история после банкротства не «обнуляется», но и не остается навсегда неизменной.
Как банкротство влияет на кредитную историю
При рассмотрении новой заявки банк оценивает не только наличие банкротства как отдельный факт. Его интересует финансовая история заемщика в целом.
Большое значение имеют характер прошлых просрочек, количество проблемных обязательств, текущая долговая нагрузка, наличие стабильного дохода и то, как человек распоряжается финансами после завершения процедуры.
Сразу после банкротства у банка практически нет новой информации, подтверждающей изменение финансового поведения заемщика. Поэтому кредитор может относиться к такой заявке осторожнее.
Со временем ситуация способна меняться. Если после процедуры человек получает стабильный доход, не допускает новых просрочек, не накапливает чрезмерную задолженность и разумно пользуется финансовыми продуктами, его положение при кредитном скоринге может постепенно улучшаться.
Поэтому банкротство влияет на кредитную историю, но не ставит окончательную точку в отношениях гражданина с банками.
Можно ли удалить информацию о банкротстве из кредитной истории
Если сведения в кредитной истории достоверны, удалить их только потому, что они мешают получить новый кредит, нельзя.
Это относится и к информации о просрочках, и к сведениям о кредитных обязательствах, и к факту банкротства. Законодательство предусматривает хранение таких данных в течение установленного срока.
Поэтому предложения «очистить кредитную историю», «удалить банкротство из БКИ» или за несколько дней заменить плохую кредитную историю хорошей следует воспринимать с большой осторожностью. Законного механизма, позволяющего по желанию заемщика стереть достоверные негативные сведения, не существует.
Другое дело — недостоверная информация.
Например, в кредитном отчете может отображаться заем, который человек никогда не оформлял, неправильная сумма задолженности или ошибочная просрочка. Иногда уже закрытое обязательство продолжает отображаться в некорректном статусе.
Такие сведения можно оспорить.
- это устранение ошибочных данных. Улучшение кредитной истории
- формирование новой положительной информации при сохранении достоверных сведений о прошлом.
Как проверить кредитную историю после банкротства
Проверка кредитной истории — один из первых шагов после завершения процедуры.
У одного человека информация может находиться сразу в нескольких бюро кредитных историй. Поэтому недостаточно найти в интернете первое попавшееся БКИ и запросить отчет только там.
Сначала необходимо узнать, в каких бюро хранится именно ваша кредитная история. Сделать это можно через Центральный каталог кредитных историй. Один из наиболее удобных способов — запрос через Госуслуги.
После получения перечня БКИ необходимо запросить кредитный отчет в каждом из них.
При проверке важно смотреть не только на кредитный рейтинг. Гораздо полезнее последовательно проверить сами записи: какие договоры указаны, какие суммы задолженности отражаются, правильно ли стоят даты, закрыты ли погашенные обязательства, отсутствуют ли неизвестные кредиты и корректно ли отображаются просрочки.
Особенно внимательно стоит проверить обязательства, которые существовали до банкротства. После завершения процедуры информация должна соответствовать фактическому и юридическому статусу задолженности.
Кредитный отчет также позволяет увидеть запросы кредиторов и другие сведения, которые помогают понять, какую финансовую картину видит банк при рассмотрении заявки.
Что делать, если в кредитной истории есть ошибки
Ошибка в кредитной истории способна ухудшить положение заемщика даже после успешного завершения банкротства.
Например, если обязательство уже прекращено, но в БКИ продолжает отражаться активная просроченная задолженность, банк может получить неверное представление о текущей финансовой ситуации человека.
Ошибочные сведения можно оспорить. Для этого гражданин вправе обратиться в бюро кредитных историй либо непосредственно к организации, которая передала информацию.
БКИ проводит проверку сведений с участием источника их формирования. Если информация действительно оказалась неверной, в кредитную историю вносятся изменения.
Если же сведения достоверны, они сохраняются.
Сам факт того, что кредит или просрочка существовали до банкротства, не является основанием для удаления соответствующей записи. Также нельзя требовать исключить информацию только потому, что задолженность впоследствии была списана.
После исправления ошибки полезно снова получить кредитный отчет и убедиться, что изменения действительно отражены.
Как восстановить кредитную историю после банкротства
Специальной процедуры, после которой кредитная история автоматически становится хорошей, не существует. Восстановление происходит постепенно за счет изменения текущего финансового положения и появления новых данных.
Оптимальная последовательность действий выглядит следующим образом:
- узнать, в каких БКИ хранится кредитная история
- запросить кредитные отчеты и внимательно проверить содержащиеся в них сведения
- оспорить обнаруженные ошибки и дождаться корректировки данных
- стабилизировать доходы и расходы после завершения банкротства
- не создавать новую чрезмерную долговую нагрузку
- не подавать одновременно большое количество кредитных заявок
- оформлять новые обязательства только при реальной возможности их обслуживать
- вносить все обязательные платежи точно в срок
- периодически проверять кредитную историю и отслеживать изменения кредитного рейтинга.
Главный принцип — не пытаться получить как можно больше кредитов ради появления новых записей.
После банкротства гораздо важнее показать финансовую устойчивость. Новый заем принесет пользу кредитной истории только в том случае, если обязательство исполняется аккуратно и не создает риска новой просрочки.
Кредитный рейтинг после банкротства
Кредитный рейтинг представляет собой числовую оценку, которая рассчитывается на основании данных кредитной истории. Он помогает ориентировочно оценить кредитный риск заемщика.
После банкротства персональный кредитный рейтинг может быть невысоким. На него влияют не только сведения непосредственно о процедуре, но и те события, которые ей предшествовали: просрочки, невыполненные обязательства, большая задолженность.
При этом рейтинг не является постоянной величиной. Он может изменяться по мере поступления новой информации.
Если после банкротства человек своевременно исполняет новые обязательства и не допускает просрочек, кредитный рейтинг может постепенно расти.
Но важно понимать, что рейтинг БКИ и решение конкретного банка — не одно и то же. Даже высокий показатель не гарантирует одобрения кредита.
Каждый кредитор использует собственную систему оценки. Один банк может согласиться выдать кредит, другой — отказать тому же человеку с теми же сведениями в кредитной истории.
Поэтому стремиться только к определенному числу в рейтинге не имеет смысла. Важнее общее финансовое состояние заемщика.
Как банки оценивают человека после банкротства
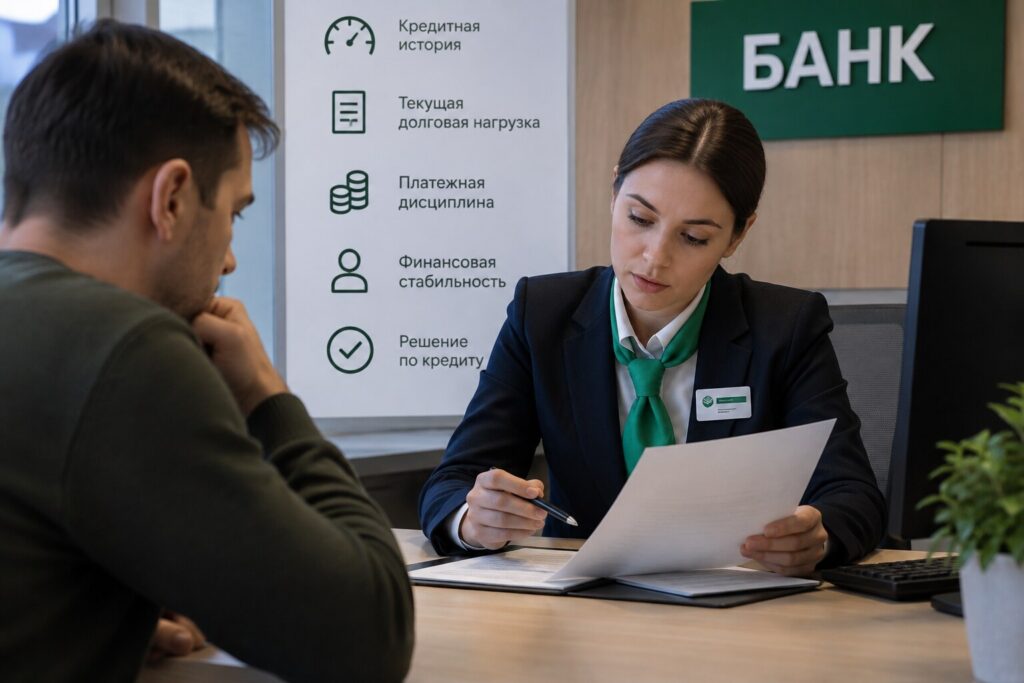
При оформлении кредита банк обычно использует кредитный скоринг — систему оценки вероятности того, что заемщик сможет своевременно вернуть деньги.
Кредитная история играет важную роль, но является лишь одним из факторов.
Банк может учитывать размер и стабильность дохода, место и продолжительность работы, количество действующих финансовых обязательств, показатель долговой нагрузки, размер запрашиваемого кредита, наличие просрочек и другие параметры.
После банкротства особенно большое значение приобретает текущая ситуация.
Если процедура завершилась недавно и человек сразу пытается оформить несколько новых кредитов, для кредитора это может выглядеть как признак сохраняющихся финансовых проблем.
Если же прошло некоторое время, у заемщика имеется стабильный доход, нет новых проблемных долгов, а расходы соответствуют его возможностям, оценка может быть более благоприятной.
Именно поэтому нельзя сводить восстановление доверия банков только к кредитной истории. Банк оценивает способность человека обслуживать новый долг здесь и сейчас.
Можно ли получить кредит после банкротства
Да. Закон не устанавливает общего запрета на получение кредитов после банкротства физического лица.
После завершения процедуры гражданин вправе подавать заявки на потребительский кредит, кредитную карту, автокредит, ипотеку и другие банковские продукты.
Однако право обратиться за кредитом не означает обязанность банка его выдать.
Кредитная организация самостоятельно оценивает риски и может как одобрить заявку, так и отказать в ней.
При этом законодательством установлено специальное правило: в течение пяти лет после завершения процедуры реализации имущества или прекращения производства по делу о банкротстве в ходе такой процедуры гражданин при принятии на себя обязательств по кредитному договору или договору займа должен указывать на факт своего банкротства.
Сам по себе этот факт не означает автоматического отказа.
Банк может согласиться кредитовать бывшего банкрота, но предложить меньшую сумму, иной срок или другие условия с учетом уровня риска.
Чем меньше времени прошло после банкротства и чем меньше новой положительной финансовой информации имеется о человеке, тем осторожнее может быть кредитор.
Когда лучше обращаться за первым кредитом после банкротства
Законом не установлен обязательный срок, который необходимо выждать перед обращением за новым кредитом.
Теоретически заявку можно подать вскоре после завершения процедуры. На практике торопиться имеет смысл далеко не всегда.
Сразу после банкротства полезнее сначала привести в порядок текущие финансы. Стоит убедиться, что доход позволяет покрывать регулярные расходы, сформировать хотя бы небольшой резерв и проверить данные в кредитной истории.
Если уже на этом этапе человеку снова приходится занимать деньги для оплаты повседневных расходов, оформление нового кредита может стать началом повторного роста задолженности.
Поэтому ориентироваться следует не на условные три месяца, полгода или год после банкротства, а на собственную финансовую готовность.
Обращаться за кредитом разумнее тогда, когда ежемесячный платеж не будет создавать критической нагрузки на бюджет.
Стоит ли брать небольшой кредит ради кредитной истории
Совет оформить небольшой заем исключительно для восстановления кредитной истории встречается довольно часто.
В нем есть определенная логика: если банк предоставляет кредит, а заемщик исправно его погашает, соответствующая положительная информация поступает в БКИ.
Но новый кредит не является обязательным условием восстановления финансовой репутации.
Если человек оформляет заем только ради рейтинга, хотя фактически деньги ему не нужны, он берет на себя дополнительное обязательство и несет расходы.
Особенно опасно использовать для этой цели дорогие микрозаймы. Высокая стоимость кредита увеличивает вероятность финансовых трудностей, а новая просрочка будет работать уже против заемщика.
Поэтому не следует рассматривать кредит как лекарство от плохой кредитной истории.
Если финансовый продукт действительно нужен, платеж посилен для бюджета, а условия понятны и приемлемы, своевременное исполнение такого обязательства может положительно повлиять на дальнейшую кредитную историю.
Поможет ли кредитная карта улучшить кредитную историю
Кредитная карта тоже является кредитным продуктом, сведения о котором могут отражаться в кредитной истории.
При аккуратном использовании карты и своевременном внесении обязательных платежей в БКИ поступает информация о нормальном исполнении обязательств.
Однако оформлять кредитную карту только ради того, чтобы повысить рейтинг, тоже не обязательно.
Особенно важно учитывать установленный банком лимит и не использовать его как дополнительный постоянный доход. Если после банкротства человек снова начинает покрывать обычные расходы заемными средствами, финансовая нагрузка может быстро увеличиться.
Кредитная карта может способствовать формированию новой положительной истории только при дисциплинированном использовании. Просрочка по ней даст противоположный эффект.
Почему не стоит подавать заявки сразу во многие банки
После нескольких отказов у заемщика может возникнуть желание обратиться одновременно в большое количество банков в надежде, что хотя бы один из них одобрит кредит.
Такой подход не всегда полезен.
Информация об обращениях за кредитами может учитываться при оценке заемщика. Большое количество заявок за небольшой период способно восприниматься банком как сигнал того, что человек активно ищет заемные средства.
После недавнего банкротства такая активность особенно нежелательна.
Если банк отказал, полезнее не отправлять десятки новых заявок подряд, а разобраться в возможной причине: проверить кредитную историю, долговую нагрузку, размер запрашиваемой суммы и собственную платежеспособность.
Отказ одного банка не означает, что кредит больше никогда не будет доступен. Однако последовательное получение большого числа отказов не помогает восстановлению финансовой репутации.
Когда обновляется кредитная история после банкротства
У кредитной истории нет одной даты ежегодного или ежемесячного обновления.
Она меняется по мере того, как источники формирования кредитной истории передают новые сведения в БКИ.
Поэтому после завершения банкротства не следует ожидать, что в определенный день вся информация автоматически изменится.
Необходимо запросить кредитный отчет и посмотреть, какие данные фактически отображаются.
Если сведения по старому обязательству выглядят некорректно, лучше заняться вопросом сразу, а не рассчитывать, что ошибка исчезнет сама.
В дальнейшем новые сведения о кредитных продуктах, платежах и исполнении обязательств также будут постепенно дополнять кредитную историю.
Таким образом, восстановление происходит не одномоментно, а по мере накопления новой информации.
Сколько времени восстанавливается кредитная история после банкротства
Универсального срока восстановления не существует.
Нельзя гарантировать, что через шесть месяцев, год или два после банкротства кредитный рейтинг достигнет определенного значения, а любой банк начнет одобрять заявки.
Многое зависит от состояния кредитной истории до процедуры.
Если у человека было множество длительных просрочек и несколько проблемных кредитов, на изменение общей картины может потребоваться больше времени. Если финансовые проблемы продолжались относительно недолго, ситуация может выглядеть иначе.
Имеет значение и поведение после банкротства. Новая просрочка способна снова ухудшить кредитную репутацию, тогда как длительный период стабильности работает в пользу заемщика. Кроме того, критерии банков различаются. Поэтому даже хорошая динамика кредитной истории не дает точной даты, после которой кредит обязательно будет одобрен.
Восстановление следует оценивать не по календарю, а по совокупности изменений: улучшилось ли финансовое положение, появились ли положительные записи, снизилась ли долговая нагрузка и отсутствуют ли новые просрочки.
Сколько хранятся сведения в кредитной истории
Достоверные негативные сведения не исчезают сразу после банкротства. По действующим правилам запись кредитной истории хранится в БКИ в течение семи лет со дня последнего изменения содержащейся в ней информации. При этом речь идет не о едином семилетнем сроке для всей кредитной истории человека. Срок рассчитывается отдельно для соответствующих записей. Поэтому разные сведения могут перестать включаться в кредитный отчет в разное время.
Это означает, что ждать семь лет, ничего не предпринимая, не нужно.
Кредитная история продолжает развиваться и до окончания срока хранения старых записей. Новая положительная информация может формироваться параллельно с сохранением прежних данных.
Именно текущая совокупность сведений и финансовое положение человека будут использоваться банком при рассмотрении очередной заявки.
Можно ли получить ипотеку после банкротства
Отдельного законодательного запрета на получение ипотеки после банкротства нет.
Однако ипотечный кредит обычно отличается большой суммой и длительным сроком, поэтому банк особенно тщательно оценивает заемщика.
Помимо кредитной истории могут учитываться размер первоначального взноса, официальный доход, трудовой стаж, долговая нагрузка, возраст, параметры приобретаемой недвижимости и другие обстоятельства.
Если банкротство завершилось совсем недавно, а после него еще не появилось новой положительной финансовой истории, вероятность одобрения может быть ниже.
Перед обращением за ипотекой особенно важно проверить сведения во всех БКИ и убедиться, что старые обязательства отражены корректно.
Также необходимо объективно оценить будущий ежемесячный платеж. После уже пройденного банкротства брать на себя крупное долгосрочное обязательство стоит только при устойчивом финансовом положении.
Как улучшить кредитную историю и восстановить доверие банков
Главная задача после банкротства — не создать видимость хорошей кредитной истории, а действительно изменить финансовое положение.
Для банка гораздо убедительнее длительный период стабильности, чем несколько быстро оформленных и погашенных займов.
Регулярный доход, разумные расходы, отсутствие просрочек и умеренная долговая нагрузка показывают, что финансовые обстоятельства заемщика изменились.
Если человек пользуется новым кредитным продуктом, все платежи должны вноситься в полном объеме и в срок. Лучше заранее контролировать дату платежа, а не погашать задолженность в последний момент.
Не стоит использовать весь доступный кредитный лимит только потому, что банк его предоставил. Доступная сумма и реально комфортная долговая нагрузка — не одно и то же.
Полезно также периодически проверять кредитный отчет. Это позволяет вовремя заметить ошибки, неизвестные обязательства или другие изменения.
В конечном счете доверие банка формируется не одним действием, а историей финансового поведения за длительный период.
Чего не стоит делать после банкротства
Одна из главных ошибок — пытаться восстановить кредитную историю слишком быстро.
Не стоит оформлять несколько кредитов одновременно, постоянно обращаться в МФО, подавать множество заявок после каждого отказа или брать заем, который заметно увеличит нагрузку на бюджет.
Также не следует платить посредникам за обещание удалить достоверные сведения о банкротстве или старых просрочках. Улучшить кредитную историю таким способом невозможно.
Опасна и другая крайность — считать, что после банкротства кредиты теперь недоступны навсегда. Это тоже не соответствует действительности.
Гораздо полезнее сосредоточиться на текущем финансовом положении и постепенно создавать положительную историю без лишнего риска.
Можно ли полностью восстановить кредитную историю после банкротства
Банкротство не означает пожизненного отказа банков от сотрудничества с человеком.
Кредитная история продолжает формироваться, старые записи со временем перестают включаться в кредитные отчеты после окончания установленного срока хранения, а новые сведения отражают текущее финансовое поведение заемщика.
При этом понятие «полностью восстановить кредитную историю» не следует понимать как возможность удалить все сведения о прошлом.
Пока достоверные записи хранятся в БКИ, они остаются частью кредитной истории. Но их наличие не мешает появлению новых положительных данных.
Поэтому главная цель после банкротства — не скрыть то, что произошло раньше, а показать кредиторам, что причины финансовых проблем устранены и человек способен ответственно исполнять новые обязательства.
Проверка кредитной истории, исправление ошибок, стабильный доход, отсутствие новых просрочек, разумная долговая нагрузка и аккуратное использование кредитных продуктов постепенно улучшают финансовую репутацию заемщика.
Быстрого способа восстановить кредитную историю после банкротства нет. Но при последовательном и ответственном финансовом поведении со временем шансы на получение кредита могут заметно увеличиться.