

Однозначно ответить, сколько длится банкротство физического лица, без анализа его финансовой ситуации невозможно. Продолжительность зависит от выбранного порядка, состава имущества, количества кредиторов, совершенных ранее сделок и необходимости проводить реструктуризацию долга. Поэтому процедура банкротства физических лиц может завершиться за несколько месяцев или продолжаться больше года.
Самый предсказуемый срок установлен для внесудебного порядка. Банкротство через МФЦ длится шесть месяцев со дня публикации сведений о начале процедуры в Едином федеральном реестре сведений о банкротстве. Судебное банкротство устроено сложнее: оно включает подготовку документов, принятие заявления, первое заседание, работу финансового управляющего, стадию реализацию имущества, а затем рассмотрение итогового отчета.
В несложных делах судебная процедура обычно занимает около 12–14 месяцев. Если необходимо продавать имущество, защищать сделки, сохранять имущество, писать возражения на жалобы кредиторов, процесс банкротства может длиться значительно дольше.
Стандартный срок банкротства физического лица через арбитражный суд обычно составляет от 12 месяцев до 14 месяцев. Это не установленный законом максимальный срок, а практический ориентир для дел, в которых нет продолжительных имущественных споров.
Процесс начинается еще до направления заявления в суд. Сначала юрист анализирует задолженность, доходы, имущество и совершенные гражданином сделки. Затем проводится сбор документов, составляется перечень кредиторов и готовится заявление о несостоятельности. После подачи заявления суд проверяет документы, решает вопрос о принятии обращения и назначает первое заседание. Если заявление признают обоснованным, суд может признать гражданина банкротом и начать процедуру реализации имущества.
После завершения выбранной стадии финансовый управляющий составляет отчет. Только затем арбитражный суд рассматривает результаты дела и решает вопрос об освобождении гражданина от обязательств.
Таким образом, когда оценивается, сколько по времени длится процедура банкротства, необходимо учитывать не только реализацию имущества, но и подготовительный и судебный этапы.
С какого момента исчисляется срок банкротства
Срок можно отсчитывать по-разному. Для должника процедура фактически начинается с момента, когда он обращается к юристу, собирает документы и готовится подать на банкротство. С процессуальной точки зрения дело начинается после принятия заявления арбитражным судом.
Отдельно исчисляется срок реализации имущества. Эта стадия начинается после того, как суд признает гражданина банкротом и вводит соответствующую процедуру.
Поэтому обещание завершить любое судебное банкротство ровно за 6 месяцев не всегда корректно. Шесть месяцев — это первоначальный минимальный срок процедуры реализации имущества, а не длительность всего дела. Подготовка документов и ожидание первого заседания в этот период не входят.
Если необходимые мероприятия не завершены, реализация имущества продолжается. В действующей редакции закона предусмотрено, что при отсутствии ходатайства финансового управляющего о завершении процедуры ее срок считается продленным еще на шесть месяцев.
От чего зависит длительность процедуры банкротства
Даже при одинаковой сумме задолженности два дела могут иметь разную продолжительность. В одном случае у гражданина нет имущества и спорных сделок, а кредиторы не заявляют возражений. В другом приходится защищать сделки, проводить торги и рассматривать отдельные судебные споры.
На срок банкротства влияют:
● полнота документов и правильность составления заявления; ● загруженность арбитражного суда; ● количество кредиторов и заявленных требований; ● наличие недвижимости, автомобилей и других активов; ● необходимость продажи имущества на торгах; ● наличие ипотечной или иной залоговой собственности; ● сделки должника, которые могут оспаривать кредиторы; ● жалобы на действия финансового управляющего; ● своевременность предоставления сведений самим должником.
Чем прозрачнее финансовая ситуация гражданина, тем меньше вероятность дополнительных запросов, судебных заседаний и переносов. Если должник скрывает счета, доходы или ранее проданное имущество, процедура может не только затянуться, но и закончиться отказом в списании долгов.
Сбор документов для банкротства: сколько времени занимает подготовка
Подготовка к обращению в суд обычно занимает от одного до двух месяцев. Точный срок зависит от количества кредитов, наличия имущества и сложности финансовой ситуации.
Если у должника один или два кредита, нет недвижимости и все необходимые сведения доступны, документы можно подготовить в сравнительно краткие сроки. Если договоры утеряны, открыто много банковских счетов, совершались сделки с квартирой или автомобилем, подготовка занимает больше времени.
Для подачи заявления обычно требуются:
● документы, подтверждающие задолженность; ● сведения о кредиторах и должниках гражданина; ● справки о доходах и удержанных налогах; ● данные о банковских счетах, вкладах и остатках денежных средств; ● документы на недвижимость и транспорт; ● сведения о сделках с ценным имуществом; ● документы о браке, разводе и детях; ● постановления судебных приставов; ● перечень имущества;
На этом этапе важно правильно определить размер финансовых обязательств и собрать сведения обо всех кредиторах. Если часть документов отсутствует, суд может оставить заявление без движения. В результате должнику придется устранять недостатки, а принятие заявления и назначение первого заседания будут отложены.
Подача заявления о банкротстве и принятие его судом
Заявление направляется в арбитражный суд по месту жительства гражданина. В нем описывается финансовая ситуация, указывается сумма задолженности, перечисляются кредиторы, имущество, доходы и совершенные сделки.
Судья выносит определение о принятии заявления о признании должника банкротом не позднее пяти дней со дня его поступления. Однако это правило действует при условии, что обращение оформлено правильно и к нему приложены необходимые документы.
Если суд обнаружит недостатки, заявление могут оставить без движения. Это не означает отказ в банкротстве: гражданину предоставляют время для исправления ошибок. После представления недостающих документов заявление принимается к производству.
Если недостатки не устранить в установленный срок, документы возвращаются. Тогда подавать заявление в суд придется повторно, что существенно увеличит общую длительность процедуры банкротства.
Сколько ждать первого судебного заседания
После принятия заявления назначается заседание, на котором суд проверяет его обоснованность. Рассмотрение должно состояться не ранее чем через 15 дней и не позднее трех месяцев после принятия заявления.
За это время уведомляются кредиторы и саморегулируемая организация, из членов которой должен быть утвержден финансовый управляющий. Суд также изучает документы, подтверждающие задолженность и неплатежеспособность гражданина.
На практике первое заседание часто проводится через один-два месяца. Однако оно может быть перенесено, если не представлена кандидатура управляющего, поступили новые документы, возникли вопросы к размеру задолженности или участники дела не были надлежащим образом уведомлены.
По итогам рассмотрения суд признает заявление обоснованным либо отказывает во введении процедуры. Если основания для банкротства подтверждены, начинается одна из предусмотренных законом стадий.
Какие процедуры может ввести арбитражный суд
В деле о банкротстве физических лиц могут применяться реструктуризация долгов и реализация имущества. Кроме того, должник и кредиторы вправе заключить мировое соглашение. Реструктуризация направлена на восстановление платежеспособности гражданина. Она предполагает, что должник сохраняет доход и может погашать обязательства по новому графику.
Реализация имущества применяется, если восстановить платежеспособность невозможно. После признания гражданина банкротом финансовый управляющий выявляет его активы, формирует конкурсную массу и при необходимости организует продажу имущества.
Выбор между реализацией имущества или реструктуризацией долгов существенно влияет на то, сколько времени занимает процедура.
Сколько длится реструктуризация долга
Процедуру реструктуризации вводят, когда у гражданина есть постоянный источник дохода и реальная возможность погасить долг на измененных условиях.
Сначала кредиторы заявляют свои требования, после чего формируется реестр. Затем подготавливается план реструктуризации. В нем указываются сроки, размеры и порядок погашения задолженности.
Проект рассматривается собранием кредиторов, а затем передается в арбитражный суд. Если план утвержден, должник должен соблюдать установленный график и вносить предусмотренные платежи.
По общему правилу срок реализации плана реструктуризации не может превышать пяти лет. Если суд утверждает его без одобрения собрания кредиторов в предусмотренном законом порядке, максимальный срок составляет три года.
Реструктуризация способна значительно увеличить срок банкротства. Если план не подготовлен, не утвержден или не исполняется, суд признает гражданина банкротом и вводит реализацию имущества. В результате дело последовательно проходит обе стадии.

Сколько длится реализация имущества
Процедура реализации имущества вводится первоначально на срок не менее шести месяцев. На практике это не означает, что через полгода дело обязательно будет завершено.
В течение данного этапа финансовый управляющий устанавливает состав имущества должника, направляет запросы в банки и государственные органы, проверяет сведения о недвижимости и транспорте, анализирует доходы и совершенные сделки.
Если выявлены активы, управляющий проводит их опись и оценку. Затем определяется порядок продажи, организуются торги и производятся расчеты с кредиторами.
Если имущества нет, проводить торги не требуется. Однако управляющий все равно должен подтвердить отсутствие активов, проверить финансовое положение гражданина и подготовить итоговый отчет.
Продолжительность процедуры реализации имущества обычно составляет от шести до девяти месяцев. При наличии квартиры, автомобиля, земельного участка, доли в организации или спорных сделок она может длиться год и более.
Сколько времени занимают оценка и продажа имущества
Продажа имущества должника не начинается сразу после первого судебного заседания. Сначала финансовый управляющий должен установить, какие активы принадлежат гражданину и какие из них входят в конкурсную массу.
Из конкурсной массы исключается имущество, защищенное законом от взыскания. Остальные объекты подлежат оценке. После завершения описи и оценки финансовый управляющий в течение месяца готовит проект положения о порядке, условиях и сроках реализации имущества с указанием начальной цены. Положением о торгах может быть предусмотрено преимущественное право покупки имущества супругом должника за 50% от цены, сформированной на торгах, если имущество приобретено в браке.
Затем положение утверждается в установленном порядке, после чего начинается продажа. Если имущество не удается реализовать на первых торгах, могут проводиться повторные торги. В дальнейшем объект продается посредством публичного предложения со снижением цены.
Именно поэтому наличие имущества заметно увеличивает срок банкротства. Продажа квартиры или доли в недвижимости обычно занимает больше времени, чем реализация автомобиля или обычного движимого имущества.
Если актив не удалось продать, его могут предложить кредиторам. При отказе кредиторов имущество возвращается должнику. Все эти действия должны быть отражены в отчете финансового управляющего.
Когда банкротство может завершиться без торгов
Торги не проводятся, если у гражданина нет имущества, на которое разрешено обратить взыскание. Такая ситуация характерна для должников, которым принадлежат только обычные предметы домашнего обихода и единственное жилье, не обремененное ипотекой.
Отсутствие активов обычно сокращает длительность процедуры банкротства, поскольку управляющему не нужно оценивать и продавать имущество. Однако автоматического списания долгов сразу после признания гражданина банкротом не происходит.
Финансовый управляющий должен получить ответы от банков и регистрирующих органов, проверить право собственности, доходы, сделки и движение денег по счетам. Только после завершения проверки можно готовить отчет и просить суд завершить процедуру.
Почему судебное банкротство может длиться больше года
Наиболее частой причиной затягивания дела становится наличие имущества. Если требуется продажа недвижимости, организация торгов занимает несколько месяцев. Когда первые торги не состоялись, управляющий проводит следующие этапы реализации. Дополнительное время требуется и на оспаривание сделок. Например, кредиторы могут попытаться вернуть в конкурсную массу квартиру или автомобиль, которые должник подарил родственнику либо продал по заниженной цене незадолго до банкротства.
Продолжительный спор может возникнуть при разделе имущества супругов. Если актив приобретен в браке, необходимо определить долю банкрота и решить, каким образом она будет реализована.
Срок также увеличивается при продаже залоговой недвижимости, розыске скрытых активов, включении новых требований кредиторов и рассмотрении жалоб. Иногда процесс затягивается из-за замены финансового управляющего или непредоставления должником документов.
Максимальный срок судебного банкротства законом как единый период не установлен. Ограничена продолжительность отдельных стадий, но при наличии оснований они могут продлеваться, а параллельные споры — рассматриваться месяцами.
Когда завершается процедура и списываются долги
Признание гражданина банкротом и списание долгов — не одно и то же. После признания банкротом обычно только начинается процедура реализации имущества. Освобождение от финансовых обязательств рассматривается в конце дела. Финансовый управляющий завершает расчеты с кредиторами, готовит отчет и передает его в арбитражный суд. Затем проводится итоговое заседание.
Если суд не выявит оснований для отказа, он выносит определение о завершении реализации имущества и освобождении гражданина от дальнейшего исполнения требований кредиторов. По общему правилу это касается и требований, которые кредиторы не заявили во время реструктуризации или реализации имущества.
При этом не все обязательства подлежат списанию. Сохраняются, например, алименты и требования о возмещении вреда жизни или здоровью. Суд также может отказать в освобождении от долгов при недобросовестном поведении должника, сокрытии активов или предоставлении ложных сведений.
Таким образом, списать долг через банкротство можно только после прохождения всей процедуры и вынесения итогового судебного акта.
Сколько длится банкротство через МФЦ
Внесудебное банкротство через МФЦ продолжается шесть месяцев. Срок исчисляется не с даты, когда гражданин принес документы в МФЦ, а с момента включения сведений о возбуждении процедуры в ЕФРСБ.
Обратиться за внесудебным банкротством можно при общей сумме финансовых обязательств от 25 000 до 1 000 000 рублей и при наличии одного из оснований, предусмотренных законом. Заявление подается по месту жительства или пребывания гражданина.
После подачи документов МФЦ проверяет формальные условия и при отсутствии оснований для возврата размещает сведения в реестре. С этого момента начинается шестимесячная упрощенная процедура.
Во внесудебном банкротстве не участвуют арбитражный суд, не проводятся заседания и торги. Поэтому его длительность более предсказуема, а стоимость банкротства через МФЦ для гражданина отсутствует: заявление подается бесплатно.
Какие долги списываются при банкротстве через МФЦ
Главная особенность внесудебного порядка заключается в том, что долги списываются только перед кредиторами, указанными гражданином в заявлении.
Если должник не внес в список банк, микрофинансовую организацию, налоговый орган или другого кредитора, обязательство перед ним сохранится после окончания процедуры.
Значение имеет и указанная сумма. Если в заявлении отражена задолженность меньше фактической, гражданин освобождается от обязательства только в пределах заявленного размера. Это принципиальное отличие от судебного банкротства. После завершения судебной реализации имущества гражданин по общему правилу освобождается и от требований кредиторов, которые не были заявлены в рамках дела. При внесудебном порядке незаявленные обязательства не списываются.
Поэтому перед передачей документов в МФЦ необходимо внимательно проверить список кредиторов, реквизиты договоров и размер задолженности.
Может ли внесудебное банкротство затянуться
Продление установленного шестимесячного срока по правилам судебной реализации имущества для МФЦ не предусмотрено. Если процедура проходит без нарушений, она завершается через шесть месяцев.
Однако внесудебное банкротство может быть прекращено. Это возможно, например, если у гражданина появилось имущество, которое позволяет погасить значительную часть задолженности, либо кредитор выявил активы и добился перехода к судебной процедуре.
После прекращения внесудебного банкротства долги автоматически не списываются. Гражданину может потребоваться обращаться в арбитражный суд с заявлением о банкротстве.
Поэтому фиксированный срок в шесть месяцев не означает, что результат гарантирован при любых обстоятельствах. Должник должен соответствовать установленным условиям на протяжении всей процедуры.
Стоимость банкротства и ее связь со сроками
Банкротство через МФЦ проводится бесплатно. Гражданину не нужно оплачивать вознаграждение финансового управляющего, публикации и судебные расходы.
Судебное банкротство связано с обязательными затратами. В зависимости от обстоятельств в стоимость банкротства могут входить вознаграждение финансового управляющего, публикации в официальных источниках, почтовые отправления, оценка и организация торгов, а также услуги юристов.
Чем дольше длится дело и чем больше дополнительных споров возникает, тем выше могут оказаться сопутствующие расходы. Особенно это касается ситуаций, когда требуется оспаривать сделки, продавать имущество или участвовать в нескольких судебных заседаниях.
При этом выбирать процедуру только по стоимости нельзя. Внесудебный порядок доступен не всем должникам и предусматривает списание только указанных в заявлении обязательств.
Как избежать лишнего увеличения срока процедуры
Сократить предусмотренные законом сроки нельзя, но должник может избежать задержек, возникающих по его вине.
До подачи заявления важно проверить документы, установить полный перечень кредиторов и сообщить юристу обо всех активах и сделках. Не следует скрывать банковские счета, источники дохода, автомобили, недвижимость или имущество, которое было продано перед банкротством.
После начала дела необходимо своевременно отвечать на запросы финансового управляющего и суда. Если должник не предоставляет документы, управляющему приходится самостоятельно запрашивать сведения или обращаться с ходатайствами, что увеличивает срок рассмотрения дела.
Попытки переоформить активы на родственников также не ускоряют процесс. Напротив, продажа по заниженной цене или дарение ценного имущества могут стать основанием для отдельного судебного разбирательства.
Грамотная подготовка не гарантирует завершение банкротства в кратчайшие сроки, но позволяет исключить значительную часть технических задержек.
Примерная продолжительность этапов судебного банкротства
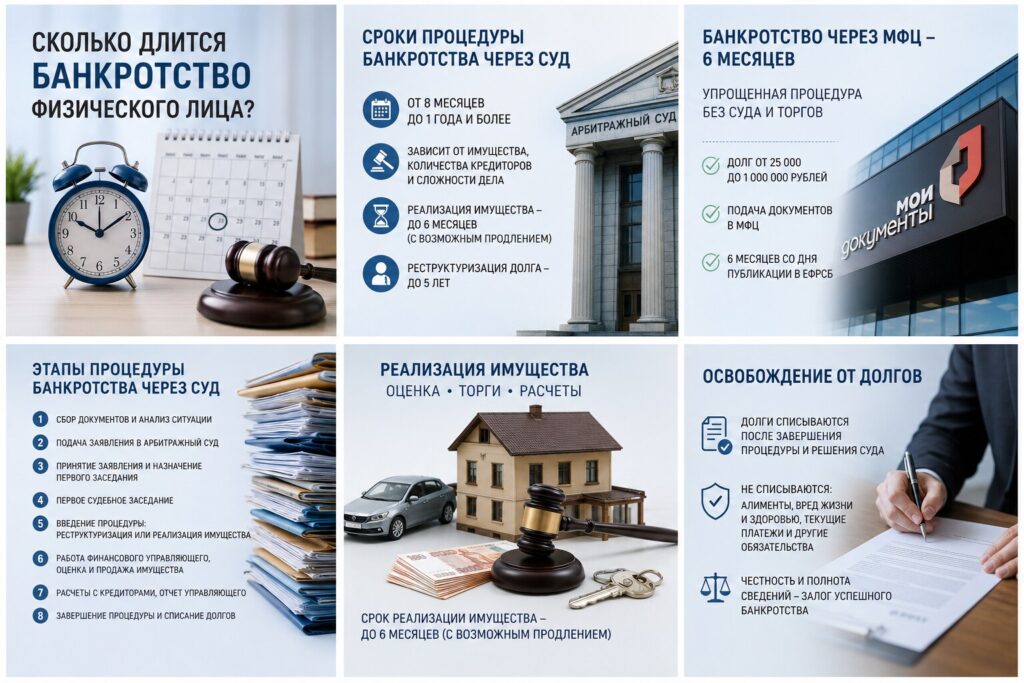
Подготовка документов в среднем занимает от одного до двух месяцев. После подачи заявления суд решает вопрос о его принятии. Первое судебное заседание проводится не ранее чем через 15 дней и не позднее трех месяцев с момента принятия документов.
Если суд сразу вводит реализацию имущества, ее первоначальный срок составляет шесть месяцев. Даже при отсутствии активов и споров этого времени обычно не достаточно для проверки финансовой ситуации и подготовки итогового отчета, поскольку шесть месяцев обычно не хватает для включения всех кредиторов в реестр кредиторов должника.
Когда у должника есть имущество, процедура занимает больше времени. Управляющему необходимо провести опись, оценку и торги. Если появляются разногласия с кредиторами или оспариваются сделки, судебное банкротство может продолжаться больше года.
Если суд вводит процедуру реструктуризации, длительность зависит от подготовки и выполнения плана. По общему правилу план может быть рассчитан на срок до пяти лет.
Таким образом, стандартное судебное банкротство обычно занимает около 12-14 месяцев, но единый максимальный срок для всех дел установить невозможно.
Сколько длится банкротство физических лиц: главное
Банкротство через МФЦ имеет фиксированную продолжительность — шесть месяцев со дня публикации сведений в ЕФРСБ. Оно доступно гражданам с долгом от 25 000 до 1 000 000 рублей, которые соответствуют предусмотренным законом условиям.
Судебная процедура банкротства физических лиц обычно длится от 12 до 14 месяцев. Если требуется реализация имущества, оспаривание сделок, раздел собственности супругов или реструктуризация долга, срок может заметно увеличиться.
Долги списываются не после подачи заявления и не в момент первого заседания. Освобождение от обязательств происходит после завершения процедуры и вынесения итогового определения арбитражного суда.
Чтобы заранее оценить, сколько времени занимает банкротство в конкретной ситуации, необходимо проверить размер задолженности, состав имущества, совершенные сделки, исполнительные производства и возможность пройти упрощенную процедуру через МФЦ.
Заключение
Длительность процедуры банкротства зависит прежде всего от выбранного порядка и сложности финансовой ситуации должника. Внесудебное банкротство через МФЦ длится шесть месяцев. Судебный процесс обычно занимает от 12 до 14 месяцев, но при наличии имущества, необходимости защитить сделки, сохранить имущество или споров с кредиторами может продолжаться больше года.
Отсутствие имущества позволяет избежать торгов, однако не отменяет проверку финансового положения гражданина. Финансовый управляющий должен установить состав активов, изучить сделки и подготовить отчет, после чего суд решает вопрос о списании долгов.
Специалисты «Банкрот102.ру» помогут оценить срок банкротства физического лица, проверить возможность обращения в МФЦ или арбитражный суд, подготовить документы и пройти все этапы процедуры.
Материал носит информационный характер. Фактические сроки и результат банкротства зависят от обстоятельств конкретного дела и решений арбитражного суда.